
Ils bénéficient d’une image rarement contestée, sont jugés utiles aux centres-villes et trois Français sur quatre aimeraient en avoir davantage près de chez eux. Dans le même temps, 28 % disent les fréquenter moins souvent qu’il y a un an et les prix arrivent en tête des évolutions attendues. La cinquième enquête CGAD-CSA sur les commerces alimentaires de proximité met surtout en lumière un écart : l’attachement demeure fort, mais il n’efface pas les arbitrages du quotidien.
L’étude a été menée par CSA du 13 juillet au 10 août 2026, auprès d’un échantillon national représentatif de 2 516 Français âgés de 18 ans et plus. Le questionnaire a été administré en ligne et la représentativité assurée par quotas selon le sexe, l’âge, la catégorie socioprofessionnelle, la région et la taille d’agglomération. Pour les évolutions par rapport à 2024, CSA signale les écarts statistiquement significatifs au seuil minimum de 95 %.
Cette cinquième vague permet en outre de remonter jusqu’en 2018 sur plusieurs indicateurs, de quoi distinguer une évolution durable d’un mouvement observé sur une seule année.
Une bonne image qui ne garantit pas la fréquence d’achat
Premier constat : 90 % des Français ont une bonne image des commerces alimentaires de proximité spécialisés. Le score gagne deux points par rapport à 2024, une hausse jugée significative par CSA. Mais l’attachement n’est pas nouveau : l’indicateur atteignait déjà 89 % en 2018 et 91 % en 2020.
Le souhait de proximité progresse lui aussi. 76 % des personnes interrogées aimeraient disposer de davantage de commerces alimentaires spécialisés près de leur domicile, contre 72 % en 2024. Chez les moins de 35 ans, la proportion atteint 84 %. Là encore, la série invite à prendre un peu de recul : elle était de 74 % en 2018, avait atteint 78 % en 2020, puis était redescendue à 72 % en 2022 et 2024.
Souhaiter davantage de commerces autour de soi ne signifie pas qu’on les fréquente plus souvent.
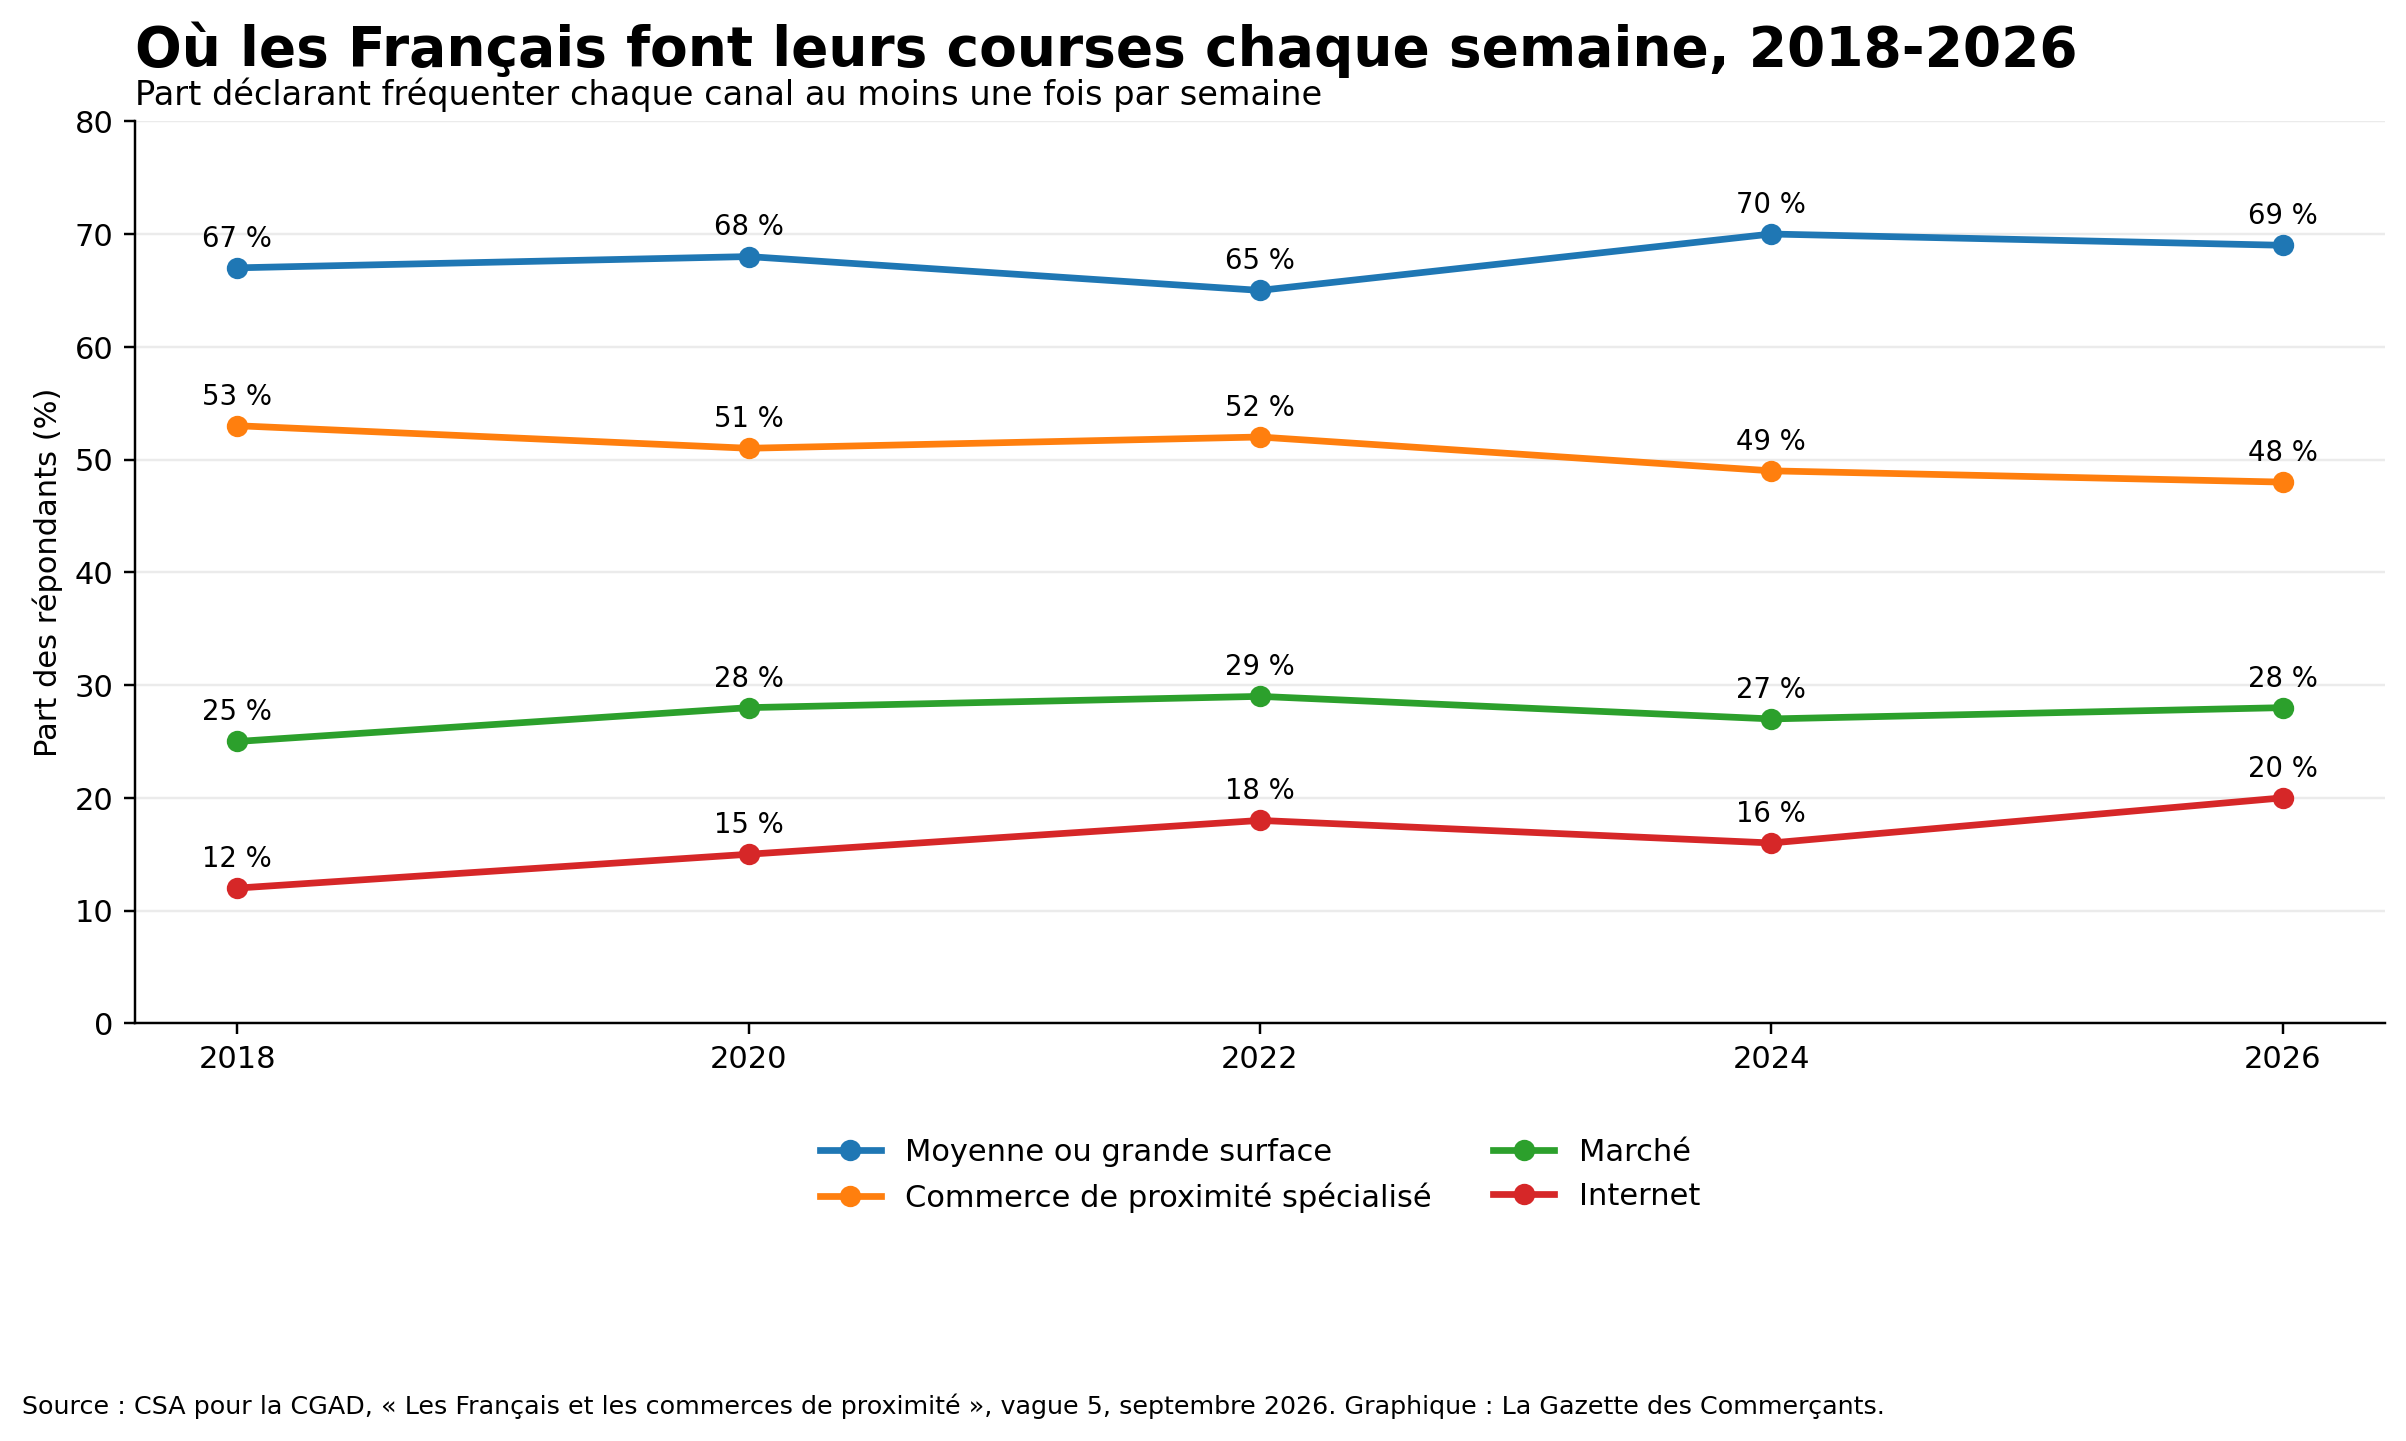
En 2026, 48 % des Français déclarent effectuer des achats dans un commerce alimentaire spécialisé de proximité au moins une fois par semaine. Ils étaient 53 % en 2018, 51 % en 2020, 52 % en 2022 et 49 % en 2024. La différence entre 2024 et 2026 n’est pas signalée comme statistiquement significative : il serait donc abusif de parler d’un nouveau décrochage de la fréquentation.
Une autre question donne néanmoins une indication intéressante sur les douze derniers mois. 56 % disent n’avoir pas changé leurs habitudes, 28 % se rendre moins souvent chez ces commerçants et 16 % plus souvent. Ces réponses restent déclaratives ; elles ne remplacent pas des données de caisse ou de comptage de fréquentation. Elles traduisent malgré tout un arbitrage défavorable chez une partie des consommateurs.
Source : CSA pour la CGAD, « Les Français et les commerces de proximité », vague 5, septembre 2026. Données 2018 à 2026. Graphique : La Gazette des Commerçants.
La moyenne ou grande surface reste le canal le plus fréquenté chaque semaine, à 69 %. Le marché se situe à 28 %, Internet atteint désormais 20 %, contre 12 % huit ans plus tôt.
Le commerce de proximité reste donc désiré mais il n’est pas systématiquement le canal privilégié au moment de l’achat.
Le prix revient au premier plan, sans effacer la qualité
Lorsqu’on demande aux Français quels critères comptent dans leurs courses alimentaires, le trio de tête est sans ambiguïté : 95 % jugent la qualité des produits essentielle ou importante, 94 % le rapport qualité-prix et 93 % le prix. En ne conservant que la réponse la plus forte, « essentiel/prioritaire », les scores restent respectivement de 71 %, 68 % et 64 %.
La qualité reste donc déterminante, mais le prix compte presque autant au moment de l’achat.
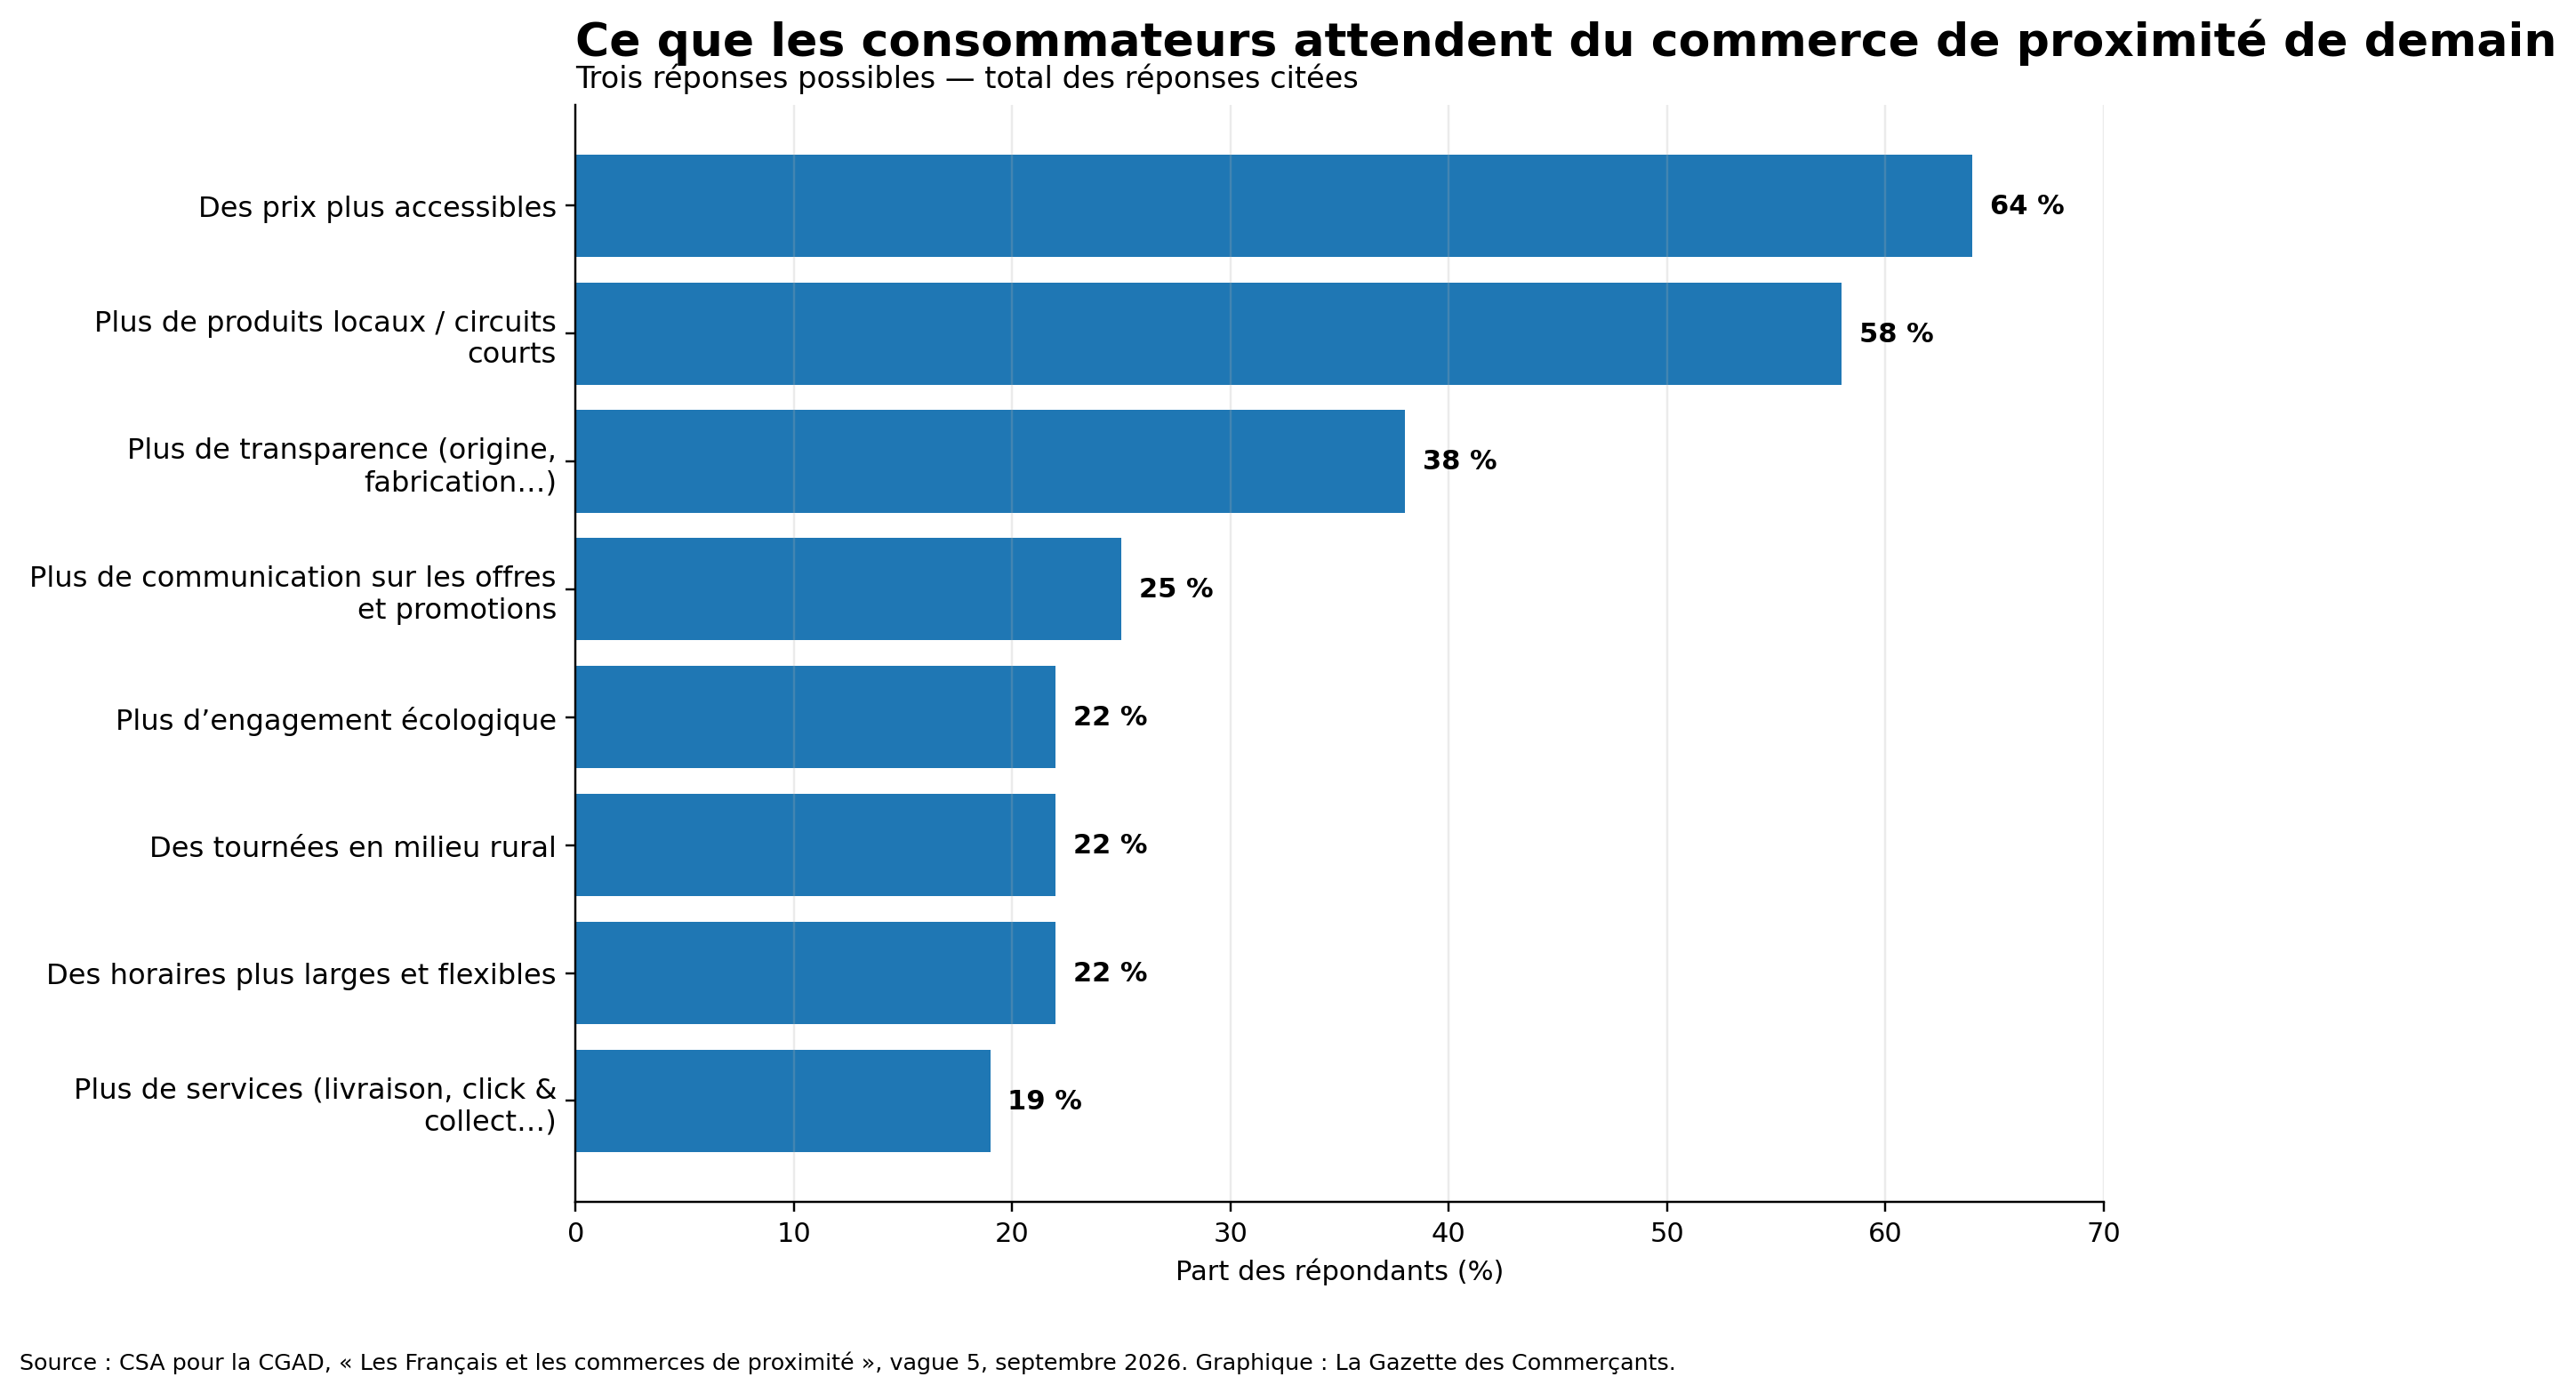
Cette contrainte ressort encore plus nettement lorsque CSA les interroge sur le commerce de proximité de demain. 64 % citent des prix plus accessibles parmi les trois évolutions qu’ils attendent le plus, devant davantage de produits locaux ou issus des circuits courts, à 58 %, et plus de transparence sur l’origine et la fabrication, à 38 %.
Précision importante : plusieurs réponses étaient possibles. Les prix ne sont cités en premier que par 32 % des répondants, contre 24 % pour les produits locaux et 10 % pour la transparence. Présenter les 64 % comme une « première priorité » unique serait donc trompeur.
Les propositions testées ensuite confirment la sensibilité au portefeuille. 88 % se disent intéressés par des offres à prix réduit sur les invendus ou en fin de journée, et 84 % par un programme de fidélité offrant de petites remises.
Source : CSA pour la CGAD, « Les Français et les commerces de proximité », vague 5, septembre 2026. Trois réponses possibles. Graphique : La Gazette des Commerçants.
Le contexte économique n’est pas neutre. En septembre, l’indicateur de confiance des ménages mesuré par l’Insee reste bloqué à 86, nettement sous sa moyenne de longue période fixée à 100. L’opportunité de réaliser des achats importants s’est légèrement redressée, mais demeure elle aussi très inférieure à sa moyenne historique. Ces données ne permettent pas d’expliquer directement les réponses au sondage CSA ; elles donnent en revanche la mesure d’un climat de consommation encore tendu.
Le commerce de proximité vaut aussi pour ce qu’il apporte au territoire
C’est l’un des écarts les plus intéressants de l’enquête.
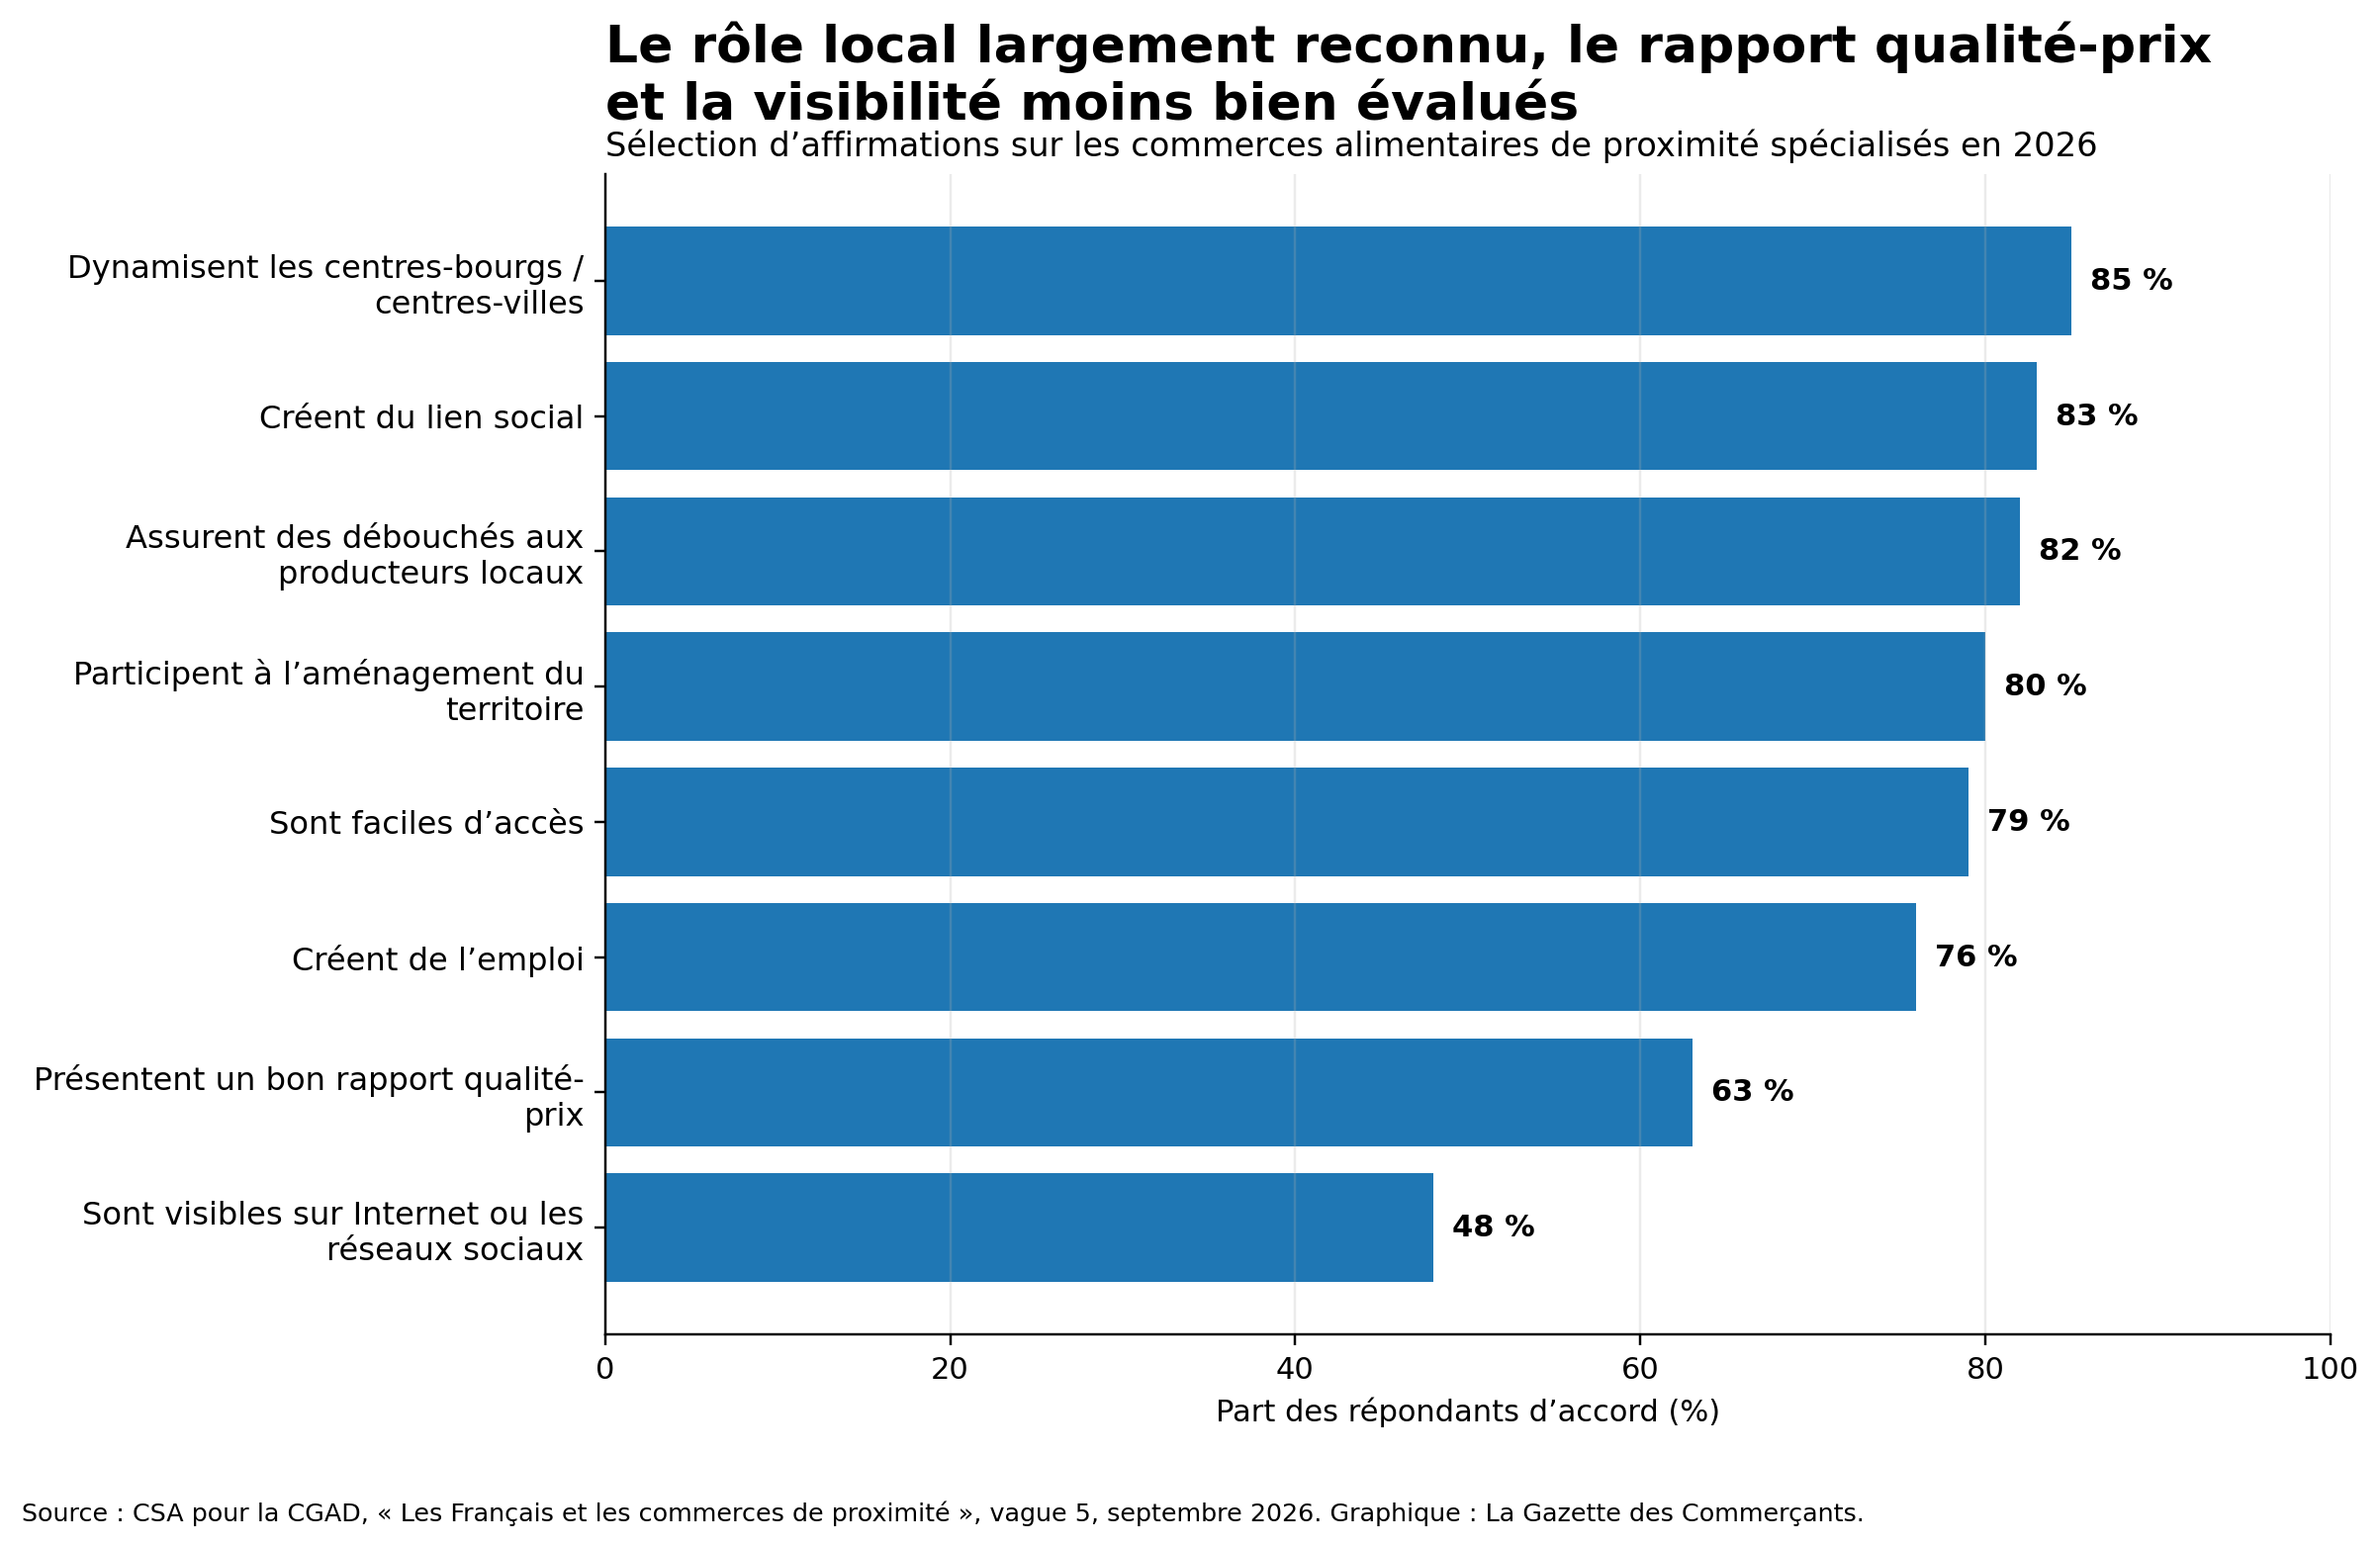
À la question du rôle joué par ces commerces, 85 % des Français considèrent qu’ils dynamisent les centres-bourgs et centres-villes. 83 % estiment qu’ils créent du lien social, 82 % qu’ils assurent des débouchés aux producteurs locaux et 80 % qu’ils participent à l’aménagement du territoire.
Les résultats baissent nettement lorsqu’on quitte cette fonction territoriale pour revenir à certains critères de concurrence. 63 % seulement considèrent qu’ils présentent un bon rapport qualité-prix, et ils ne sont que 48 % à les juger visibles sur Internet ou les réseaux sociaux.
Source : CSA pour la CGAD, « Les Français et les commerces de proximité », vague 5, septembre 2026. Graphique : La Gazette des Commerçants.
Les consommateurs reconnaissent très largement le rôle du commerce de proximité dans la vie locale, sans pour autant considérer que cette utilité suffise à garantir sa solidité économique.
C’est un prolongement assez direct du sujet que La Gazette a récemment consacré au commerce rural et à la notion d’utilité locale : rendre un service, créer du lien ou maintenir une présence commerciale sur un territoire ne garantit pas à lui seul un niveau d’activité suffisant pour vivre de son commerce.
Le Panorama de septembre avait abordé l’autre versant du sujet : la densité commerciale ne se transforme pas de la même manière selon les territoires. La nouvelle enquête CSA ajoute le regard du consommateur à cette évolution de l’offre.
Le local reste attendu, sans devenir une habitude pour tous
Les produits locaux occupent une place élevée dans les attentes : 58 % des répondants en souhaitent davantage dans les commerces alimentaires de proximité de demain. L’origine et la traçabilité des produits sont par ailleurs jugées essentielles ou importantes par 82 % des personnes interrogées.
Le rapport CSA indique aussi que 64 % des Français déclarent acheter en circuit court. Pris seul, le chiffre peut donner l’impression d’une pratique devenue majoritaire et régulière.
Le détail est plus nuancé.
Seuls 14 % déclarent le faire régulièrement. 30 % répondent « de temps en temps » et 20 % « rarement ». Le total de 64 % agrège ces trois fréquences. Il recule en outre de trois points par rapport à 2024.
Le local conserve donc une forte valeur dans les attentes et dans l’image des commerces mais sa traduction dans les habitudes d’achat est plus disparate.
C’est précisément là que les contraintes de prix réapparaissent. Un consommateur peut vouloir davantage de produits locaux, souhaiter connaître leur origine et continuer, certaines semaines, à arbitrer en faveur d’une offre moins chère.
La visibilité numérique prend une place croissante
La place prise par le numérique ne se résume pas à la livraison ou au commerce en ligne.
En 2018, 32 % des Français déclaraient prêter attention aux avis et aux notes laissés sur Internet concernant les commerces de proximité. Ils sont 50 % en 2026, dont 74 % chez les moins de 35 ans. Le gain de trois points depuis 2024 est signalé comme significatif par CSA.
Dans le même temps, seulement 48 % des répondants estiment que ces commerces sont visibles sur Internet ou les réseaux sociaux, même si le score gagne sept points en deux ans.
L’achat alimentaire sur Internet progresse lui aussi. 20 % des Français déclarent désormais y faire leurs courses au moins une fois par semaine, contre 12 % en 2018. La hausse de quatre points par rapport à 2024 est significative.
Il serait pourtant excessif d’en déduire que la priorité des commerces de proximité devrait être de basculer massivement vers la livraison ou le click & collect. Quand CSA demande les évolutions les plus attendues pour demain, ces services ne sont cités que par 19 % des répondants, loin derrière les prix, le local et la transparence.
Le numérique joue davantage sur la visibilité, la réputation et la capacité à être trouvé avant la visite en magasin.
Être souhaité ne suffit pas, il faut rester choisi
L’enquête n’annonce pas un désamour pour le commerce de proximité. Ce serait même l’inverse : son image s’améliore en 2026 et 76 % des Français disent souhaiter davantage de commerces alimentaires spécialisés près de chez eux.
La difficulté tient plutôt dans l’écart entre l’attachement exprimé et les arbitrages d’achat.
L’utilité du commerce est reconnue, la qualité reste son premier atout et le local conserve une place forte. Mais le consommateur arrive aussi avec un budget, compare le rapport qualité-prix, regarde les avis et dispose de davantage de solutions pour effectuer ses courses.
Les 28 % qui déclarent fréquenter moins souvent leurs commerces de proximité ne contredisent donc pas nécessairement les 90 % qui en ont une bonne image. Ces deux données mesurent deux choses différentes : une perception d’un côté, un comportement déclaré de l’autre.
Pour les commerçants, la difficulté tient précisément dans cet espace. Être apprécié, utile au quartier et identifié comme un acteur de qualité crée une préférence. Toutefois, cette préférence doit encore résister au prix et aux autres possibilités d’achat.
Pour les collectivités et les acteurs du centre-ville, le sujet est voisin. Les habitants peuvent souhaiter davantage de commerces sans leur assurer mécaniquement une clientèle suffisante. L’objectif ne se limite donc pas à ouvrir ou maintenir des locaux commerciaux : il concerne aussi les conditions dans lesquelles ces commerces peuvent rester accessibles, visibles et fréquentés.
La cinquième vague CGAD-CSA rappelle finalement une réalité assez concrète : la proximité demeure une valeur forte, mais elle n’accorde aucun droit automatique à l’achat.
À garder en tête
L’enquête Les Français et les commerces de proximité - Vague 5 a vété réalisée par CSA pour la CGAD auprès de 2 516 personnes âgées de 18 ans et plus, interrogées en ligne entre le 13 juillet et le 10 août 2026.
Elle mesure des perceptions et des comportements déclarés mais ne constitue pas un relevé des chiffres d’affaires, des tickets de caisse ou de la fréquentation physique réelle des commerces.
Elle porte en outre sur les commerces et entreprises alimentaires de proximité spécialisés. Ses résultats ne doivent pas être transposés automatiquement à l’ensemble du commerce indépendant.
Sources
CSA : Les Français et les commerces de proximité, vague 5, septembre 2026
CGAD : 5ᵉ édition de l’enquête CGAD-CSA, 22 septembre 2026

Commerce rural : pourquoi l’utilité locale ne suffit-elle pas toujours à faire vivre un commerce ?
Lire l'article
Faire du site e-commerce une vitrine de proximité
Lire l'article
Reprendre la main sur son sourcing sans devenir importateur professionnel
Lire l'article
Tester une marque inconnue sans se piéger avec le stock
Lire l'article
Métropole : comment tester Bello Passo sans brûler les étapes
Lire l'article
E-commerce outre-mer : quand le site prolonge la boutique au lieu de la remplacer
Lire l'article
Commerce ultramarin : ce que la Guyane et les Antilles apprennent sur la logistique retail
Lire l'article
Made in Brazil : pourquoi le cuir brésilien peut intéresser les détaillants français
Lire l'article
Sourcing brésilien : comment Embraimpex donne à Bello Passo la main sur sa chaîne
Lire l'article
L’omnicanalité de proximité
Lire l'article
Le tableau de bord stock, saison et trésorerie
Lire l'article
La matrice d’assortiment par territoire
Lire l'article
Le protocole du conseil chaussant
Lire l'article
Coopération entre détaillants : la proximité ne doit plus rester isolée
Lire l'article
E-commerce de proximité : quand le site Internet prolonge la boutique
Lire l'article
Montpellier : un centre-ville ne peut pas vivre de flux abstrait
Lire l'article
Stock, saison et trésorerie : l’envers du décor du commerce de chaussures
Lire l'article
Boutiques, marchés, stations balnéaires : l’assortiment comme lecture du terrain
Lire l'article
Former une équipe de vente quand le produit se ressent avant de s’expliquer
Lire l'article
Conseil chaussant : pourquoi le confort reste un métier de spécialiste
Lire l'article
Mettre en place un chèque cadeau local : la méthode pour une association de commerçants
Lire l'article
Partenariat local : créer un événement à plusieurs sans diluer son identité
Lire l'article
Ateliers avant ouverture : transformer une association en lieu de progression
Lire l'article
Responsables de quartier : faire remonter les problèmes avant qu’ils ne deviennent des crises
Lire l'article
Animations de quartier : comment Colmar évite de faire vivre seulement l’axe principal
Lire l'article
Piétonnisation et stationnement : à Colmar, l’accès reste un sujet commercial
Lire l'article
Tourisme et commerce local : le défi d’une ville attractive toute l’année
Lire l'article
Marketplace locale : pourquoi Colmar choisit désormais la visibilité plutôt que le tout-en-ligne
Lire l'article
Chèque cadeau local : comment Colmar fait revenir la dépense vers son territoire
Lire l'article
Pourquoi les Vitrines de Colmar deviennent une référence pour le commerce de proximité
Lire l'article
Animation commerciale : attirer plus de clients en magasin sans casser ses marges
Lire l'article
Le cas Mephisto : ce que les marques de confort jouent en boutique
Lire l'article
Expérience client : pourquoi le magasin doit redevenir un lieu de rendez-vous
Lire l'article
Commerce local : l’animation de centre-ville ne peut pas reposer sur la mairie seule
Lire l'article
Management commercial : quand les chiffres rapprochent les équipes
Lire l'article
IA en magasin : ce que l’intelligence artificielle peut vraiment apporter au détaillant
Lire l'article
Data retail : piloter neuf magasins sans se couper du terrain
Lire l'article
Union commerciale : comment construire un dialogue efficace avec votre mairie ?
Lire l'article
Marques et détaillants : comment éviter la cannibalisation à l’heure du e-commerce ?
Lire l'article
Le laboratoire des 12 paires : tester vite sans trahir son produit
Lire l'article
Centres-villes : pourquoi la disparition des chausseurs doit alerter tout le commerce
Lire l'article
Saisonnalité : comment la pantoufle a sécurisé le modèle de la Maison de l’Espadrille
Lire l'article